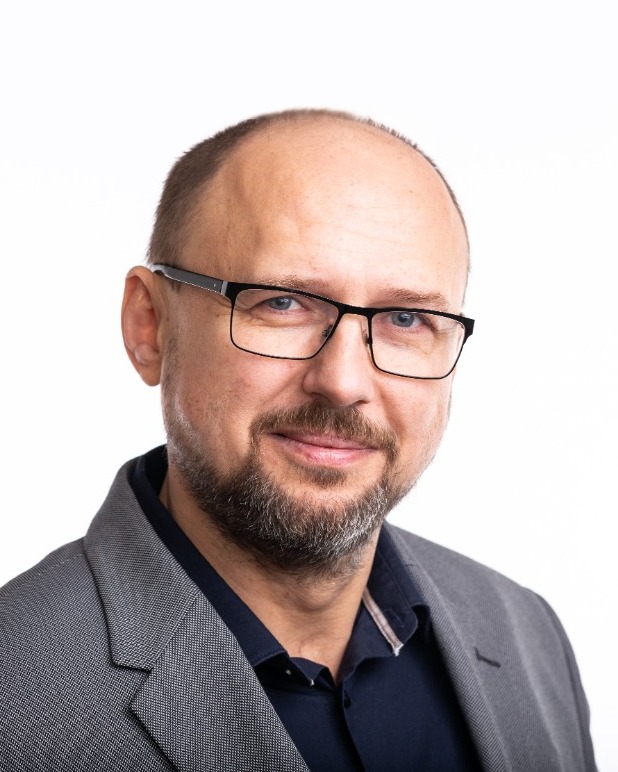
Mgr. Miroslav Blažek, hypoteční specialista

Mgr. Miroslav Blažek · hypotéky a pojištění · 13 let praxe

Životní pojištění

Úraz vidíte.
Nemoc přijde potichu.

Většina invalidit v Česku není následek úrazu, ale nemoci. Spočítáme, jaké krytí odpovídá vašemu příjmu, hypotéce a rodině, a zkontroluji, jestli vaše současná smlouva kryje i nemoc.

  • Kontrola smlouvy zdarma
  • Vše online
  • 11 pojišťoven ke srovnání

Na co se u pojistky zapomíná

5 %

invalidit v Česku způsobí úraz. Zbytek jsou nemoci: záda a klouby, psychika, srdce, rakovina.

1 z 6

nových invalidit způsobí rakovina. Léčba trvá měsíce, hypotéka a účty běží dál.

Levně se pojistíte, dokud jste zdraví

S nemocí se pojistit dá, ale bývá to dražší, s výlukami, nebo pojišťovna některá rizika nepřijme.

Zdroj: ČSSZ, zpracoval ČSÚ (příčiny invalidity).

Na co pojistka opravdu je

Hypotéka nezmizí

Když vypadne příjem, splátka běží dál. Pojistka má krýt hlavně to, co by rodinu finančně položilo.

Rodiny s dětmi

Kdyby jeden z vás rok nemohl pracovat, hypotéka, školka i kroužky běží dál. Jen z jednoho platu. Spočítáme, kolik by rodině chybělo.

OSVČ: vaše firma jste vy

Nemocenskou od státu většina OSVČ nemá, protože si ji neplatí. A nízké odvody dnes znamenají i nízký invalidní důchod, kdyby nešlo pracovat dlouhodobě.

Kolik krytí potřebujete?

Posuňte parametry – orientační výpočet se mění okamžitě.

Kč
Kč
let
neano

Smrt

nejdůležitější

5 200 000 Kč

Aby rodina splatila úvěry a měla 2 roky příjmu.

Invalidita 3. stupně

nejdůležitější

8 900 000 Kč

Dorovnání příjmu na 25 let.

Invalidita 2. stupně

5 300 000 Kč

Částečná ztráta schopnosti pracovat.

Závažná onemocnění

500 000 Kč

Peníze na léčbu a výpadek příjmu.

Pracovní neschopnost

600 Kč / den

Doplněk k nemocenské od státu.

Orientační výpočet podle zjednodušeného modelu. Nejde o nabídku pojištění. Skutečné nastavení závisí na zdravotním stavu, povolání a dalších okolnostech.

Máte už pojistku? Porovnáme ji s těmito čísly – zdarma.

Co ode mě dostanete

Krytí podle čísel, ne podle tabulky

Pojistné částky navrhnu z vašeho příjmu, úvěrů a rodiny.

Kontrola současné smlouvy

Řeknu vám, co máte navíc, co chybí – třeba invalidita z nemoci – a co platíte zbytečně.

Srovnání 11 pojišťoven

Vyberu tu, která sedí vaší profesi, zdraví a situaci.

Pomoc při pojistné události

Když se něco stane, nezůstanete na formuláře sami.

Jak to může vypadat

Ilustrativní příklady pro představu. Nejde o skutečné klienty; výsledek vždy závisí na konkrétní situaci.

Modelový příklad

Petr, 38 let, dvě děti, hypotéka 4,5 mil.

Situace: Smlouva z doby před hypotékou, invalidita krytá jen po úrazu a symbolicky, hypotéka vůbec.

Řešení: Krytí smrti a invalidity z nemoci i úrazu podle výše úvěru.

Hypotéka je krytá, i kdyby přišla nemoc.

Modelový příklad

Jana, 34 let, OSVČ

Situace: Nemocenské pojištění si neplatí a odvádí minimální zálohy, takže by od státu při nemoci nedostala nic a případný invalidní důchod by byl nízký.

Řešení: Pojištění pracovní neschopnosti a invalidity podle skutečného příjmu.

Výpadek příjmu má pokrytý.

Modelový příklad

Novákovi, 37 a 35 let, právě koupili byt

Situace: Tři smlouvy u tří pojišťoven, dohromady drahé a s mezerami.

Řešení: Sjednocení a nastavení podle nové hypotéky a dětí.

Přehled v jedné smlouvě, krytí tam, kde je potřeba.

Jak to probíhá

  1. 1

    Nechte mi kontakt

    Formulář níže zabere minutu, smlouvu můžete přiložit hned potom.

  2. 2

    Online konzultace (30 min)

    Projdeme čísla a možnosti.

  3. 3

    Návrh a sjednání

    Vše elektronicky, podpis online.

Časté otázky

Nezávazná konzultace nebo kontrola smlouvy

Ozvu se do 24 hodin.

+420
Co vás zajímá
Kdy se vám hodí zavolat